

Portrait des retombées économiques de l’industrie minière au Québec. Des bénéfices en hausse, mais pour qui?
16 novembre 2026

La transition énergétique, l’industrie des technologies ainsi que la hausse des dépenses militaires stimulent partout à travers le monde une ruée vers des minéraux dits critiques et stratégiques (ci-après « MCS »). Au Québec, ce contexte minéral se traduit par l’exploration de nouveaux gisements de cobalt, de nickel, de cuivre, etc., ainsi que par des projets d’extraction de minéraux peu exploités à ce jour sur le territoire, tels que le lithium ou le graphite. Le gouvernement québécois a formalisé ce nouveau cycle d’expansion minière par l’adoption en 2020 du Plan québécois pour la valorisation des minéraux critiques et stratégiques1.
L’ampleur des investissements requis pour tout nouveau projet d’extraction minière ainsi que la vulnérabilité de ceux-ci face à la volatilité des prix des métaux à l’international ont historiquement conduit à un soutien financier important de la part de l’État québécois. La présente recherche donne suite à une étude de l’IRIS publiée en 2010 par la chercheuse Laura Handal. Depuis, trois études conjointes du ministère des Ressources naturelles et des Forêts (MRNF) et du ministère des Finances du Québec en 20112, 20153 et 20234 ont été produites. Alors que l’étude de l’IRIS de 20105 soulignait que l’industrie minière était fortement soutenue par le trésor public québécois, les études gouvernementales, dont celles de 2015 et de 2023 postérieures aux maintes refontes du régime de redevances minières, démontraient quant à elles une contribution nette de l’industrie.
Dans un contexte d’intensification de l’extraction minière au Québec et de l’injection de fonds publics supplémentaires dans cette industrie, il convient de s’interroger sur les bénéfices réels de ce secteur d’activité, au regard de ses coûts économiques6. En mars 2026, le gouvernement du Québec portait en effet à 2,5 milliards de dollars le financement du Fonds pour les minéraux critiques et stratégiques7. Dans la présente recherche et sauf indication contraire, l’exploitation minière est circonscrite à l’extraction de minéraux métalliques et non métalliques, à l’exclusion des carrières de pierre, des sablières et du charbon. Plus précisément, notre périmètre d’étude regroupe les principaux minéraux suivants : l’or, le cuivre, le nickel, l’argent, le zinc, le minerai de fer, le diamant, le graphite et le sel.
L’activité minière peut également être séparée en secteurs représentant les grandes étapes d’un projet minier, soit l’investissement, l’exploration et l’exploitation. Les retombées associées à l’exploitation minière reposent sur les activités effectuées par les sociétés minières exploitant un gisement de minerai. Celles associées à l’exploration sont engendrées par les sociétés effectuant des travaux d’exploration et de mise en valeur de gîtes minéraux. Finalement, les retombées associées aux investissements découlent des investissements effectués par les sociétés d’exploration et d’exploitation en construction de bâtiments et en acquisition de machineries et d’équipements.
Table des matières
1. Évolution de l’investissement minier au Québec
Le secteur minier est caractérisé par un temps de gestation d’un projet de 10 à 20 ans entre la découverte d’un gisement et son extraction commerciale, période durant laquelle les prix des métaux peuvent varier beaucoup8. Cette particularité contribue à ce que les investissements et l’activité minière suivent une tendance fortement cyclique. Par exemple, les plus récentes chutes de l’indice des prix des métaux, en 2009, puis en 2011 et en 2015, se sont reflétées par une chute des dépenses d’exploration et d’investissement en capital physique de 2012 à 2020 au Québec.
Faisant suite à cette contraction importante, l’industrie minière québécoise est toutefois entrée dans une phase d’expansion depuis le tournant des années 2020. Le graphique 1 illustre l’évolution de l’investissement dans les infrastructures minières au Québec ainsi que les sommes consacrées aux activités d’exploration.
La composition des dépenses d’exploration a beaucoup varié dans les dernières décennies. Le graphique 2 ventile les dépenses d’exploration par type de métaux. La croissance récente des dépenses d’exploration est principalement attribuable à l’engouement entourant les MCS. Entre 2021 et 2024, les sommes injectées dans l’exploration de gisements de MCS ont été multipliées par près de cinq.
La valeur des minéraux extraits au Québec connaît une augmentation récente, attribuable en partie à une hausse du prix de l’once d’or sur les marchés. Le graphique 3 montre cette augmentation.
Il convient, dans ce contexte de croissance de la valeur des minéraux extraits au Québec, de s’attarder sur ses retombées économiques, soit sur ses effets sur le PIB et l’emploi.
2. Les retombées économiques de l’industrie minière par rapport au reste de l’économie
L’analyse des retombées économiques de l’industrie minière nécessite d’abord de définir les indicateurs économiques employés. Le modèle intersectoriel de Statistique Canada permet d’estimer les retombées indirectes d’un secteur. On distingue dans un premier temps le PIB direct du PIB indirect, le second renvoyant aux retombées générées par l’industrie minière à l’occasion de ses achats auprès de ses fournisseurs. De même en est-il pour les emplois directs et indirects, qui distinguent les travailleurs et travailleuses employé·e·s directement par les sociétés minières de celles et ceux embauché·e·s par ses fournisseurs.
Le PIB direct et indirect associé aux activités minières par rapport au PIB total du Québec connaît une progression depuis quelques années, ce qui fait suite au net recul survenu entre 2013 et 2015. Alors qu’en 2015 l’industrie minière comptait pour 2,01 % de l’économie québécoise, elle compte pour 3,10 % en 2022. Le graphique 4 illustre cette progression.
Cette hausse du PIB minier direct et indirect par rapport au reste de l’économie est survenue malgré une diminution des retombées économiques strictement indirectes générées par cette industrie. Autrement dit, une part considérable de la croissance de la valeur ajoutée s’est effectuée à l’échelle de l’exploitation minière, alors que la croissance de la valeur ajoutée se trouvant à l’échelle des fournisseurs s’est maintenue dans le temps. Le graphique 5 montre la progression du PIB direct de l’industrie minière québécoise par secteur d’activité, tandis que le graphique 6 illustre le ratio entre le PIB indirect et direct de l’industrie minière.
La capacité de l’industrie minière à générer des effets économiques indirects au Québec au travers de sa chaîne d’approvisionnement auprès de ses fournisseurs a connu une baisse de 27 %. En 2015, elle générait 0,37 $ en PIB indirect pour chaque dollar de PIB direct créé, contre 0,27 $ en 2022.
Sur le plan de l’emploi, l’industrie suit une tendance inverse à l’indicateur du PIB. On observe en effet une diminution de l’emploi pour ce secteur. Tandis que les emplois indirects se maintiennent dans le temps, les emplois directs sont engagés dans une pente descendante. Le graphique 7 montre l’évolution du marché de l’emploi de l’industrie minière depuis 2010. Ces données comprennent les emplois reliés à l’extraction, la construction de bâtiments ainsi que l’exploration minière.
La hausse puis la chute de l’emploi direct reflètent notamment la volatilité de ce secteur, sensible aux prix internationaux des métaux, comme mentionné plus tôt. Après avoir atteint un sommet de 34 931 emplois directs en 2012, l’effectif a diminué de 43 % sur une période de 4 ans, pour atteindre un creux de 19 743 emplois en 2016. Au cours de cette période, des sociétés minières telles que Rio Tinto et ArcelorMittal ont suspendu les activités de plusieurs mines de fer québécoises en raison de la plongée du prix de ce minerai9. En contexte de prix moribonds des métaux, les entreprises réagissent souvent par le biais de mesures visant à diminuer leurs coûts de production. Les travailleurs et travailleuses sont la plupart du temps les premier·ère·s visé·e·s par ces stratégies d’affaires (mises à pied, incitatifs à la retraite, gel des salaires, automatisation, etc.)10.
Sans surprise, ces statistiques baissières sur l’emploi se répercutent sur les retombées salariales de l’industrie. À l’échelle de l’ensemble du secteur, des données obtenues auprès du ministère des Finances du Québec grâce à une demande d’accès à l’information démontrent une nette diminution de la proportion du revenu réalisé au Québec par les entreprises minières qui est versée en salaires. Le graphique 8 montre que sur une période de neuf ans, de 2012 à 2021, la part relative des salaires par rapport aux revenus bruts de l’industrie a diminué de 57 %. Ces données sont tirées des états financiers agrégés des sociétés d’extraction minière actives au Québec, utilisées aux fins de l’imposition des entreprises, et représentent ainsi une source de données précise. Néanmoins, la diminution de la part de la masse salariale sur les revenus totaux s’explique moins par une diminution absolue de la masse salariale que par une augmentation importante des revenus de l’industrie, ce qui soulève un enjeu de partage des bénéfices au sein de l’industrie.
Selon la professeure à HEC Montréal et spécialiste du domaine minier, Clara Dallaire-Fortier, la diminution de la part du revenu capté par les salaires s’explique en partie par l’adoption de technologies permettant de réduire la main-d’œuvre, alimentant un affaiblissement du rapport de force des travailleurs et travailleuses vis-à-vis de leurs employeursxi. Comme mentionné plus tôt, la volatilité du prix des métaux stimule ce type de stratégie d’affaires, au détriment des travailleurs et travailleuses.
La prochaine section aborde la question des contributions de l’industrie au trésor québécois.
3. Évolution du régime de redevances minières au Québec
Le caractère cyclique de la profitabilité et de l’investissement minier ainsi que la longue période de gestation des projets qui caractérise cette industrie ont historiquement justifié la mise en œuvre d’un régime fiscal propre à ce secteur. Le régime de redevances minières au Québec est basé sur le principe que les ressources minérales sont non renouvelables et qu’elles appartiennent à la collectivité. Partant, l’État doit s’assurer que le trésor public capte une part juste du profit généré par leur exploitation11. Ce régime de redevances a souvent été remis en question, ce qui a abouti à différentes réformes dans les dernières décennies. La prochaine section synthétise les amendements réalisés en ce sens.
3.1 Présentation des réformes récentes au régime de redevances
Entre 1994 et 2010, le taux de redevances était établi à 12 % du profit annuel minier12. Les sociétés minières devaient ainsi payer des redevances s’élevant à 12 % de leur profit annuel. Celui-ci était établi en déduisant de la valeur brute de la production les coûts de production et un ensemble d’allocations. En 2009, un rapport du Vérificateur général du Québec (VGQ) soulevait des lacunes importantes au sein du régime en place. En effet, plusieurs sociétés minières parvenaient à réduire substantiellement leurs bénéfices nets imposables, dans certains cas jusqu’à zéro, grâce aux dispositifs fiscaux en place. Le VGQ évaluait alors que la moitié des sociétés minières actives au Québec ne payaient pas de redevances13. Le caractère cyclique de l’industrie permettait ainsi aux sociétés de réaliser des profits très élevés, lors des périodes d’expansion du cycle minier. Tant ces fluctuations économiques provenant du caractère cyclique de l’industrie, que les nombreuses allocations incitant les sociétés minières à investir massivement afin de réduire leurs redevances, ont mené le gouvernement à modifier différents paramètres du régime de droits miniers, lors du budget 2010-201114. Ainsi, du 1er avril 2010 au 1er janvier 2012, les redevances ont été augmentées progressivement de 12 à 16 % du profit minier. D’autres modifications ont également été apportées. Par exemple, la méthode de calcul du profit annuel d’un exploitant a été modifiée à la faveur de l’approche « mine par mine »15, et le taux de l’allocation pour amortissement de l’investissement a été réduit de 100 à 30 %16.
Schéma 1
Droits miniers et impôt sur le revenu des sociétés – Québec
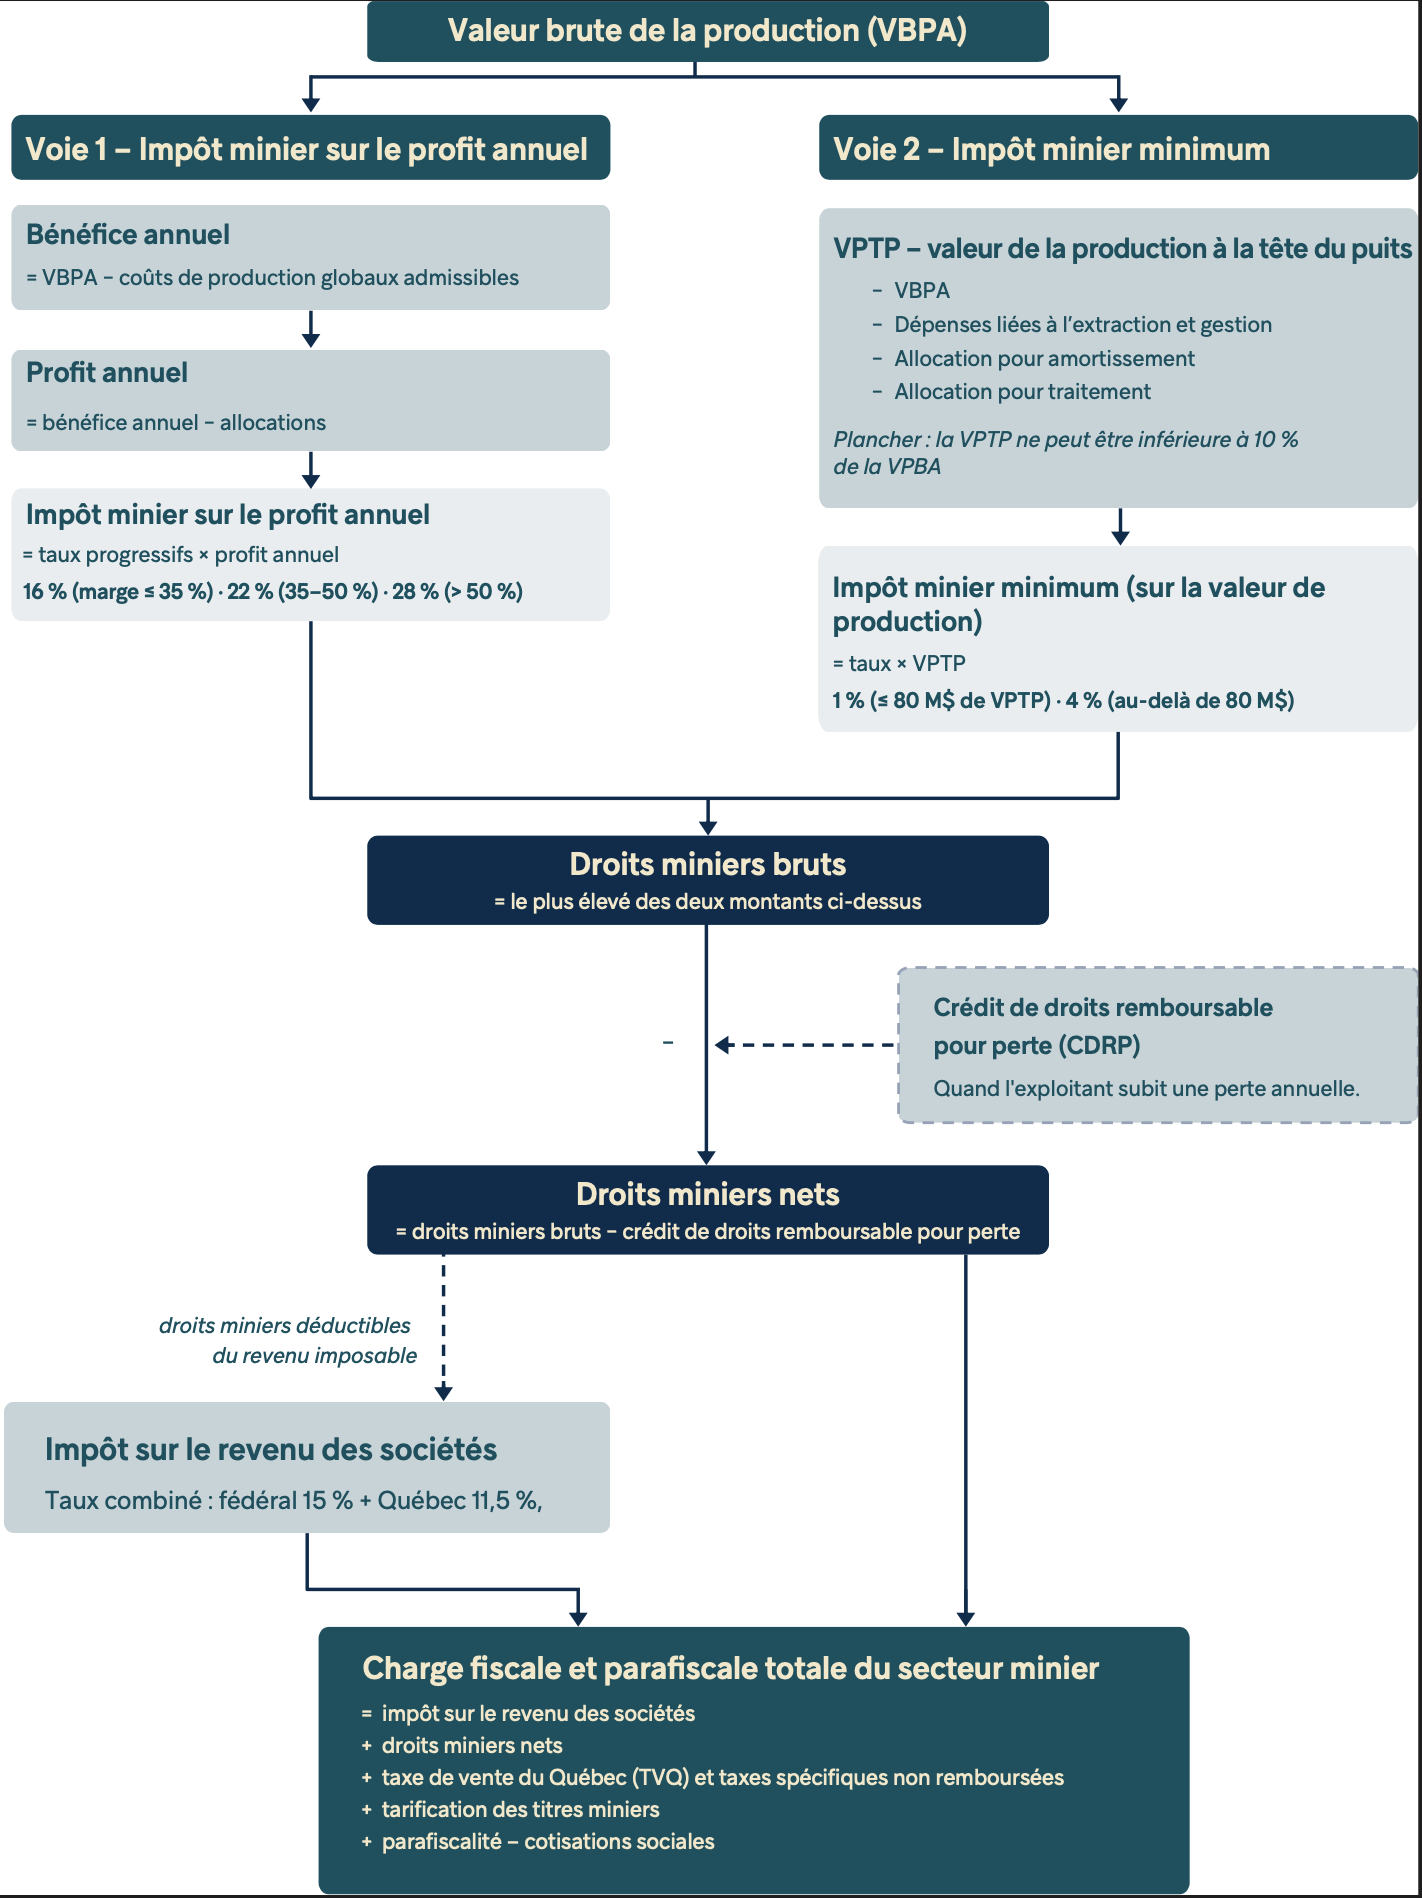
Sources: Loi sur l’impôt minier (RLRQ, c. I-0.4) ; Revenu Québec ; ministère des Finances du Québec.
Le régime a été modifié de nouveau en 2013, puisque près de la moitié des sociétés minières ne payaient toujours pas de redevances17. Le gouvernement québécois rappelait d’ailleurs que le régime minier devait s’assurer de capter la part de surprofit réalisé lorsque le prix des minéraux est élevé, afin de compenser les années du cycle minier caractérisées par des prix des minéraux moindres, ou par des investissements majeurs de nature à diminuer les contributions fiscales18. C’est en 2013 qu’est instauré « l’impôt minier minimum » basé sur la valeur la plus élevée entre un pourcentage de 1 à 4 % de la valeur de la production à la tête du puits, ou d’un impôt progressif de 16 à 22,9 % selon le taux de marge bénéficiaire.
D’autres dispositions instaurées la même année, concernant entre autres la planification et le financement de la restauration des sites miniers, ont aussi été introduites. Depuis 2013, l’octroi d’un bail minier est désormais conditionnel à l’approbation préalable d’un plan de réaménagement et de restauration minière, ainsi qu’à la délivrance du certificat d’autorisation prévu par la Loi sur la qualité de l’environnement. La garantie financière doit également couvrir la totalité des coûts anticipés des travaux de réaménagement et de restauration, alors qu’elle ne couvrait auparavant que 70 % des coûts de restauration des sites. Les sociétés disposaient alors de 15 ans pour verser ces 70 %. Depuis la réforme de 2013, 50 % de la garantie doit être versé dans les 90 jours suivant l’approbation du plan19. En 2024, la Loi sur les mines est de nouveau modifiée. La garantie financière prévue au plan de réaménagement et de restauration doit désormais avoir été fournie avant la conclusion du bail20.
3.2 Portrait des mécanismes fiscaux en vigueur
La figure 1 illustre l’ensemble des mécanismes prévus au régime fiscal de l’industrie minière. La figure montre comment le régime de redevances minières permet aux sociétés minières de déduire de leur profit annuel diverses allocations qui renvoient notamment aux dépenses engagées en exploration, en traitement du minerai, en consultation auprès des communautés, en études environnementales et en développement de nouvelles mines, afin de réduire le montant des droits miniers à payer. Ces mesures peuvent être considérées comme une subvention, ou un manque à gagner, puisqu’elles réduisent les redevances des sociétés minières et ainsi les revenus du gouvernement21. L’étude de l’IRIS de 2010 arrivait d’ailleurs à cette même conclusion que le « profit minier annuel », soit le bénéfice net après allocations, comme calculé aux fins de la perception des redevances, « n’est pas un indicateur fiable des profits réels » des sociétés minières22. Ces dernières vont ensuite débourser en redevances le quantum le plus élevé entre l’impôt minier sur le profit annuel et l’impôt minier minimum. En plus de permettre un calcul des redevances sur profit réduit par diverses allocations, le régime minier offre également un remboursement des redevances sous la forme d’un crédit de droits remboursables pour perte aux exploitations ayant réalisé des pertes financières lors d’un exercice financier.
Aux droits miniers s’ajoute l’impôt provincial sur le revenu des sociétés, dont le taux général est de 11,5 %. Les deux prélèvements ne s’additionnent toutefois pas simplement. Les droits miniers versés sont en effet déductibles dans le calcul du revenu imposable de la société, et réduisent ainsi l’assiette de l’impôt sur le revenu. S’ajoutent finalement la taxe de vente du Québec, et les autres taxes non spécifiées, la parafiscalité et la tarification des titres miniers.
Le tableau 1 expose les redevances minières versées par les sociétés minières de 2012 à 2021. Il est notable que les différentes allocations réduisent considérablement le profit minier annuel, et donc le montant des redevances.
Quelques constats se dégagent des revenus tirés du régime d’imposition et de cet idéal de redistribuer à la collectivité une part des profits générés par l’exploitation des ressources minérales. La valeur des redevances par rapport au profit net après allocations est de 19,4 % en moyenne entre 2012 et 2021. En retirant ces allocations, le taux de redevances chute à 9,1 %. Alors que le taux de 19,4 % se trouve dans la fourchette de 16 à 22,9 %, celui-ci diminue lorsqu’on tient compte des allocations disponibles dans le régime, et se retrouve donc en deçà du seuil minimum visé. Il se maintient d’ailleurs à un seuil inférieur à la fourchette de 16 à 22,9 % pour l’ensemble de cette période. La part des droits miniers dans la valeur de la production annuelle est en moyenne de 3,18 % entre 2012 et 2021. Ce ratio moyen se trouve ainsi dans la fourchette de 1 à 4 % prévu à l’impôt minier minimum.
La prochaine section brosse un portrait des contributions de l’industrie minière au trésor public.
4. Contribution de l’industrie minière au trésor public
Les contributions de l’industrie minière au trésor public proviennent de quatre principaux mécanismes. Une part des contributions proviennent des revenus fiscaux directs. Ceux-ci sont composés de l’impôt sur le revenu des travailleurs, l’impôt sur le revenu des sociétés ainsi que la taxe de vente du Québec (TVQ) et les taxes spécifiques non remboursées. Ces revenus fiscaux directs sont complétés par les cotisations parafiscales des sociétés minières, notamment leurs contributions au régime de retraite et de congés parentaux. Une part résiduelle des contributions aux finances publiques est aussi captée par l’entremise de la tarification des titres miniers, soit les frais publics découlant des baux miniers23. Finalement, les contributions sont complétées par le régime de redevances minières.
Les différentes réformes apportées au régime de redevances minières ainsi que la hausse de la valeur brute de l’extraction annuelle de minéraux expliquent en partie l’augmentation des contributions financières de cette industrie au trésor public dans les dernières années. Le graphique 10 illustre en effet une augmentation de 867 M$ des contributions financières brutes de cette industrie entre 2012 et 2021, en dollars constants de 2022. À l’exception des redevances minières, les données fiscales les plus à jour datent de 2021. La hausse marquée des contributions de l’industrie minière au trésor québécois en 2021 doit être nuancée. Elle s’explique en fait par une forte progression des redevances minières brutes, qui sont passées d’une moyenne annuelle de 399 M$, en dollars constants de 2022, entre 2017 et 2020, à un sommet de 973 M$ en 2021. En s’attardant aux années suivant 2021, comme le montre le graphique 11, on constate que cette hausse s’est résorbée : les droits miniers s’élèvent en effet à 562 M$ en 2022, à 415 M$ en 2023 et à 441 M$ en 2024. La situation de 2021 est donc attribuable au caractère cyclique de la profitabilité de l’industrie plutôt qu’à une hausse soutenue des contributions. Néanmoins, l’augmentation des redevances minières s’explique en partie par les réformes fiscales suivant les observations du VGQ à compter de 2009.
Il convient de rapporter les contributions brutes de l’industrie au trésor public aux différentes subventions, crédits d’impôt et allocations prévues au régime minier, afin d’observer l’évolution de ce ratio.
5. Dépenses publiques dans le secteur minier québécois
Le caractère cyclique de l’industrie minière ainsi que la somme importante de capital requise au démarrage de tout projet sont autant de facteurs qui expliquent un fort soutien financier de l’État à cette industrie. De plus, les gisements résiduels exploités de nos jours ont souvent une concentration de minerais inférieurs aux gisements exploités dans l’histoire, ce qui fait grimper les coûts d’exploitation24. Afin de déterminer les coûts du soutien public envers les sociétés minières au Québec, il est nécessaire d’évaluer la somme des dépenses allouées à cette industrie par le gouvernement québécois. Les dépenses publiques effectuées par le gouvernement québécois dans le secteur minier empruntent trois formes principales — directes, budgétaires et fiscales — qui sont décrites ci-dessous. Les investissements publics, réalisés par des structures d’investissements spécialisées dans les entreprises minières comme forme de soutien public, seront, pour leur part, abordés dans la prochaine section.
Les dépenses directes représentent les sommes engagées par le MRNF pour la restauration des sites miniers abandonnés et les actifs inscrits au passif au titre des sites contaminés (PTSC). Viennent ensuite les dépenses budgétaires, soit celles réalisées par les institutions gouvernementales encadrant l’industrie minière. Elles comprennent le coût des activités du secteur des mines du MRNF ainsi que les paiements de transfert et autres aides du MRNF et du ministère de l’Économie, de l’Innovation et de l’Énergie (MEIE). Il existe finalement l’ensemble des dépenses fiscales allouées par le régime d’imposition québécois aux sociétés minières. Celles-ci prennent la forme de crédits d’impôts et d’allocations aux fins du calcul des redevances minières, octroyées pour la plupart spécifiquement aux sociétés minières.
On remarque qu’après une diminution importante en 2012 et en 2015 en raison d’une baisse notable du profit minier, les subventions fiscales ont fortement augmenté depuis 2015. En dollars constants de 2022, elles sont en effet passées de 51,6 M$ en 2015 à 253,1 M$ en 2021. Du côté des dépenses budgétaires et directes, celles-ci se maintiennent au même niveau lors de la période.
Ces données peuvent être mises en parallèle avec l’emploi dans l’industrie. Le graphique 13 illustre l’évolution du ratio entre les dépenses publiques et le nombre d’emplois. On remarque que, depuis le sommet atteint en 2015 avec quelque 112 emplois dans l’industrie minière pour chaque million de fonds publics investis, la capacité de création d’emplois des investissements publics tend à diminuer. Entre 2019 et 2021, soit depuis le début d’un renouveau minier stimulé par les MCS, la quantité d’emplois par million de dollars de fonds publics investis est passée de 44 à 32.
6. Investissements publics provinciaux dans les sociétés minières
En plus du support offert directement par les dépenses des ministères et le régime fiscal favorable aux sociétés minières, le gouvernement du Québec a mis sur pied plusieurs structures d’investissement spécialisées qui soutiennent les sociétés minières en exploration et en exploitation. Ce soutien prend la forme de prêts, de prises de participation et de capital de risque. Ces structures d’investissement spécialisées œuvrant en exploration sont la Société québécoise d’exploration minière (SOQUEM), la Société d’investissement dans la diversification de l’exploration (SIDEX) et la Société de développement de la Baie-James (SDBJ). Du côté de l’exploitation, on retrouve Investissement Québec, le Fonds Capital ressources naturelles et énergie et le Fonds du développement économique.
De 2012 à 2024, les investissements des sociétés publiques ont représenté en moyenne 5,10 % de l’investissement et de l’exploration totale dans l’industrie. En 2016, ce montant a grimpé à 17,83 %, en raison d’une chute de l’investissement et de l’exploration réalisés par les sociétés minières elles-mêmes. Ces données indiquent que les investissements des sociétés publiques exercent un rôle de soutien à l’investissement dans les périodes creuses du cycle minier. L’État assume la responsabilité de soutenir l’industrie lors de ces phases. Dans la dernière section de cette recherche, nous brossons le portrait des propriétaires des complexes miniers actifs au Québec, ce qui importe dans un contexte de soutien public significatif à cette industrie. La prochaine section présente d’abord les contributions nettes de l’industrie.
7. Portrait des retombées fiscales nettes
Le portrait tant des dépenses publiques que des contributions et retombées économiques associées au secteur minier permet d’estimer ses retombées fiscales nettes. Entre 2012 et 2021, les dépenses directes, budgétaires et fiscales du gouvernement québécois se sont élevées à 2,1 G$. La somme des revenus fiscaux provenant de l’industrie minière s’élève quant à elle à 7 G$. Le ratio de dépenses par retombées étant donc de 3,3 pour la période, 1 $ investi par le gouvernement est associé à près de 3 $ de retombées pour celui-ci. L’impôt sur le revenu des travailleurs et travailleuses de l’industrie minière compte en moyenne pour 36 % des revenus fiscaux perçus par l’État québécois sur cette période, pour un montant total de 2,5 milliards de dollars. Si on retire cette somme et qu’on isole la part assumée par les sociétés minières, le ratio retombées/dépenses chute à 2 $ par dollar public alloué. En ajoutant aux dépenses effectuées par le gouvernement provincial les investissements réalisés par les sociétés publiques s’élevant à 1,5 G$ lors de la période, ce ratio tombe à 1,5 $. Le graphique 14 illustre l’évolution des retombées fiscales nettes de l’industrie minière au Québec.
Le graphique 14 montre que le ratio entre les revenus miniers et le soutien public à l’industrie a fluctué entre 2012 et 2021. L’ensemble des données requises pour calculer les années suivant 2021 ne sont pas encore disponibles, mis à part les redevances minières brutes. À cet égard, le graphique 11 exposé plus tôt a montré une diminution marquée des redevances minières à partir de 2021.
Parallèlement aux revenus fiscaux nets tirés de l’industrie minière par l’État, il convient d’estimer les profits nets des entreprises minières, soit les revenus nets engrangés par l’industrie après impôt et redevances. Cet indicateur importe dans un contexte où les revenus de l’industrie connaissent une augmentation notable et où le soutien public consenti tend à suivre un rythme similaire. Comment a évolué la marge bénéficiaire nette de l’industrie dans les dernières années ?
Le graphique 15 montre le taux de profit net de l’industrie, après redevances et impôts provincial et fédéral. Faute de données précises, l’impôt perçu par le palier fédéral n’est pas compris dans le calcul net de la marge bénéficiaire. Le graphique 15 montre une forte volatilité du taux de profit net moyen réalisé par les sociétés minières au Québec. À la suite d’un creux aussi bas que -1,76 % en 2013, la dernière année disponible affiche un taux de 25,43 %. Entre 2016 et 2021, soit sur une période de 5 ans, la marge bénéficiaire nette après impôts et redevances a augmenté de 574 %. Il convient de préciser que la nature cyclique de l’industrie minière génère une dynamique de rentabilité particulière, où les années moins profitables sont en quelque sorte compensées par les années plus profitables. Ainsi, entre 2012 et 2021, la marge bénéficiaire nette après impôts et redevances a été en moyenne de 9,27 %. Néanmoins, la profitabilité importante de l’industrie depuis le tournant des années 2020 doit être prise en compte dans les politiques de soutien public à l’industrie, d’autant plus que le secteur minier tend à générer de moins en moins d’emplois.
Le graphique 15 démontre ainsi que la stratégie québécoise entourant les MCS se déploie dans un contexte de forte profitabilité de l’industrie minière. L’aide financière gouvernementale, sous forme de crédits d’impôt ou de dépenses directes et budgétaires, doit en tenir compte, afin de mesurer adéquatement le niveau de soutien public acceptable. L’approche du gouvernement à cet égard semble aller en sens contraire, puisque plusieurs allégements fiscaux supplémentaires ont été prévus pour les projets de MCS, dont l’allocation pour mise en valeur des MCS ainsi qu’une hausse de 100 % du crédit d’impôt relatif aux ressources pour ces minéraux. La prochaine section brosse le portrait fédéral des mesures de soutien à l’industrie, qui ont augmenté considérablement dans les dernières années.
8. Évolution du soutien fédéral à l’industrie minière
L’industrie minière canadienne a historiquement été présentée comme un pilier économique national25. Le développement de la filière des MCS est accompagné, quant à lui, d’un discours gouvernemental soulignant les aspects de souveraineté et de sécurité nationale. La part des activités d’extraction de minéraux, en proportion du PIB national, demeure néanmoins engagée dans une trajectoire descendante. Le graphique 16 présente l’évolution de l’importance relative de ce secteur depuis 1997.
Tandis qu’à l’échelle du pays, l’extraction de minéraux non métalliques (calcaire, sable, etc.) a maintenu sa part relative dans l’économie canadienne, le PIB relatif des minéraux métalliques est passé de 1,08 % en 1997 à 0,73 % en 2025, soit une diminution de 32 %. Cette baisse s’explique davantage par une diversification de l’économie canadienne que par une réduction nette des activités économiques de ce secteur. La valeur absolue du PIB de l’extraction minière, en dollars constants, a en effet augmenté de 46 % au cours de cette même période.
Tout comme le palier provincial québécois, le gouvernement fédéral soutient l’industrie minière par différents programmes et diverses mesures fiscales. Le tableau 3 détaille les dépenses directes et budgétaires ainsi que les mesures fiscales mises en œuvre par le fédéral dans les dernières années. On remarque qu’entre 2022 et 2023 seulement, le soutien fédéral à l’industrie minière a plus que doublé, principalement en raison du volet minéraux critiques du Fonds de réponse stratégique (FRS) à la politique tarifaire, ainsi que la création du Fonds pour l’infrastructure des minéraux critiques (FIMC). Le PIB de l’activité minière québécoise comptant pour environ 30 % du PIB minier national, on peut estimer que les fonds fédéraux bénéficient à l’industrie minière québécoise dans une proportion équivalente.
La croissance marquée de dépenses budgétaires, directes et fiscales de la part du gouvernement fédéral dans les dernières années porte à un sommet historique le soutien public dont bénéficie l’industrie minière au pays. Une recension du soutien fédéral avait été accomplie par l’IRIS en 2010, ce qui permet de prendre la mesure de la croissance à laquelle nous assistons depuis 25 ans. Le graphique 17 présente ainsi l’évolution des fonds fédéraux alloués à l’industrie minière depuis le tournant des années 2000.
Entre 2001 et 2025, et en éliminant le facteur de l’inflation, le niveau de soutien de l’industrie minière par Ottawa s’est multiplié par 6, soit une augmentation de 500 %. Cette augmentation est attribuable à parts presque égale aux crédits d’impôt et aux subventions directes prévues à des programmes fédéraux. En augmentant considérablement le panier de fonds publics consentis à l’industrie minière, le palier fédéral diminue les contributions nettes de cette filière au trésor public. En 2024, l’impôt fédéral total perçu pour le secteur des mines a été de 989 millions $. Le tableau 3 démontre que pour l’année 2024, le gouvernement fédéral a procédé à des dépenses fiscales, directes et budgétaires de 1 957 millions $, soit le double de l’impôt fédéral sur les sociétés perçu cette année-là26.
La part des emplois relevant du secteur de l’extraction de minéraux métalliques dans l’économie canadienne a quant à elle légèrement augmenté dans les 25 dernières années, notamment en raison de la priorisation de ce secteur dans les politiques industrielles canadiennes. Le graphique 18 démontre qu’en 2001, la part relative du secteur des minéraux métalliques comptait pour 0,20 % de tous les emplois canadiens, contre 0,26 % en 2025.
Le ratio entre les dépenses directes, budgétaires et fiscales fédérales et le nombre d’emplois de ce secteur est un indicateur permettant de juger le niveau de soutien public à une industrie donnée, et son retour sur investissement sur le plan de l’emploi. Le graphique 19 démontre une croissance de 220 % de ce ratio entre 2001 et 2025. En 2025, le palier fédéral allouait 40 315 $ de fonds publics, toutes formes confondues, pour chaque emploi direct du secteur de l’extraction de minéraux métalliques, ce qui signifie que chaque emploi coûte aujourd’hui 3 fois plus cher à l’État canadien qu’il y a 25 ans.
Le niveau de fonds fédéraux par emploi devrait se maintenir à cette hauteur pour les années à venir, puisque les différents programmes de subventions ainsi que les crédits d’impôt en vigueur actuellement sont pour la plupart effectifs jusqu’en 2030, ou encore, permanents.
9. Portrait de la propriété minière au Québec
Il a été question dans les sections précédentes des retombées économiques associées au secteur de l’exploitation minière, ainsi que des contributions fiscales et dépenses publiques associées au secteur. Le régime fiscal de l’industrie permet aux sociétés de réaliser un profit considérable, issu de la valeur brute de la production annuelle. À cet égard, il est pertinent de documenter l’actionnariat des différentes sociétés minières afin d’évaluer la part du profit réalisé captée par des intérêts québécois par rapport à celle engrangée par des intérêts étrangers. En 2024, l’année disponible la plus récente fournie par la base de données Liens de parenté entre sociétés de Statistique Canada, on comptait 25 mines en activité au Québec. Le tableau 4 détaille l’emplacement géographique, le type de minéraux, le nom de l’entreprise et le pays d’origine de sa société mère. La société mère désigne l’entreprise multinationale qui détient la mine, par l’entremise d’une filiale locale.
Le tableau 4 montre que 52 % des mines au Québec sont détenues par une compagnie dont la société mère est située à l’étranger27. Or, le pays d’origine de la société mère ne signifie pas nécessairement que les actionnaires sont de la même nationalité. Par exemple, la mine Lamaque en Abitibi-Témiscamingue est détenue par la multinationale canadienne Eldorado Gold Corporation, mais est en réalité contrôlée à 93 % par des actionnaires étrangers. Il convient ainsi de recenser les actionnaires des sociétés mères afin d’obtenir un portrait plus précis de la propriété des mines québécoises, ce qui a été accompli au moyen de la base de données Orbis. Le tableau 5 distingue d’abord les actionnaires des mines québécoises selon le type d’organisation.
Sans surprise, les gestionnaires d’actifs financiers figurent parmi les principaux actionnaires des mines. Trois de ces entreprises financières — Blackrock, State Street et Vanguard — se démarquent en possédant à elles seules 11,9 % de l’industrie minière québécoise. Le tableau 6 classe les actionnaires des mines actives au Québec selon leur pays de résidence.
Les données accessibles permettent de connaître le pays d’origine des actionnaires pour 63 % d’entre elles et eux, ce qui constitue un échantillon plus que majoritaire de l’ensemble. Le tableau 5 démontre que seulement 1,7 % de l’industrie minière québécoise est détenue par des actionnaires québécois, pour un total de 7,7 % d’actionnaires canadiens. Le premier pays de résidence des actionnaires est les États-Unis, avec 31,4 %. Bien que ces pourcentages concernent 63 % des actionnaires, le restant étant inconnu, il est peu probable que l’ajout des actionnaires non répertoriés par les bases de données consultées renverse la tendance forte à une propriété à majorité étrangère. C’est donc dire que, en supposant que la part inconnue des actionnaires contienne une proportion similaire d’actionnaires étrangers que la part connue, environ 90 % des profits réalisés à l’occasion de l’extraction de minéraux des 25 mines en activité au Québec sont perçus à l’étranger. Mis côte à côte, les tableaux 4 et 6 illustrent de manière frappante comment le pays de résidence de la société mère d’une mine n’est pas nécessairement représentatif du pays de résidence des actionnaires, là où les bénéfices des sites miniers aboutissent ultimement.
L’industrie minière du Québec est résolument engagée, depuis la fin de la décennie 2010, dans une phase d’expansion, stimulée par la demande croissante en MCS. L’industrie minière comptait pour 3,10 % du PIB québécois en 2022, ce qui représente une hausse de 54 % depuis le creux de 2,01 % atteint en 2015. Cette croissance s’accompagne toutefois d’une transformation du régime de travail dans ce secteur. On y observe en effet une forte contraction de l’emploi, concomitamment à une hausse importante de la profitabilité des entreprises minières au Québec, qui affichaient un taux de bénéfice moyen de 25,43 % en 2021. Parallèlement, la part relative des salaires par rapport aux revenus bruts de l’industrie a diminué de 57 % entre 2012 et 2021. Cette tendance s’est maintenue malgré le renouveau minier stimulé par les MCS au tournant des années 2020. La quantité d’emplois créés par million de dollars de fonds publics investis est en effet passée de 44 en 2019 à 32 en 2021. Au niveau fédéral, le niveau de dépenses fiscales, directes et budgétaires par emploi minier direct a pour sa part crû de 225 % dans les 25 dernières années, pour atteindre un sommet de 40 315 $ par emploi.
Les observations du VGQ à propos du régime fiscal québécois entourant l’industrie minière ont pavé la voie à des réformes à compter de 2010, qui ont amélioré les contributions nettes de l’industrie au trésor public. Néanmoins, le caractère non renouvelable et cyclique de l’industrie, ainsi que sa tendance forte à générer de moins en moins d’emplois, militent pour une diversification économique des régions du Québec particulièrement dépendantes de ce secteur d’activité. Le soutien financier public à cette industrie, par le palier provincial ou fédéral, renforce plutôt la dynamique de la dépendance, en plus de bénéficier à forte majorité à des actionnaires situés à l’extérieur du pays. Ce soutien public pourrait, par exemple, s’accompagner de conditions relativement au maintien et à la création d’emplois.
En mai 2026, la VGQ publiait un nouveau rapport sur l’industrie minière et la filière des MCS, qui identifiait des lacunes importantes concernant le processus de financement de projets miniers par le Fonds Capital et ressources naturelles et énergie du gouvernement québécois28. La VGQ a également souligné des manquements relatifs à la surveillance et à l’autorisation des travaux, ainsi qu’aux plans de réaménagement et de restauration produits par les sociétés minières.
En somme, l’engouement entourant les MSC ne doit pas éluder l’importance de planifier un modèle de développement régional qui ne repose pas entièrement sur une filière non renouvelable et cyclique, détenue à plus de 90 % par des actionnaires étrangers, et qui tend à générer dans les dernières années de moins en moins d’emplois.
1 MINISTÈRE DE L’ÉNERGIE ET DES RESSOURCES NATURELLES, Plan québécois pour la valorisation des minéraux critiques et stratégiques 2020-2025, 2020, cdn-contenu.quebec.ca/cdn-contenu/adm/min/energie-ressources-naturelles/publications-adm/plan-strategique/PL_valorisation_mineraux_critiques_strategiques.pdf
2 MINISTÈRE DES RESSOURCES NATURELLES ET DE LA
FAUNE, Profil des retombées économiques des activités et des
investissements du secteur minier au Québec, mrnf.gouv.qc.
ca/nos-publications/retombees-economiques-secteur-
minier/.
3 MINISTÈRE DES FINANCES, Retombées économiques et fiscales du secteur minier québécois, Gouvernement du Québec, 2015.
4 MINISTÈRE DES FINANCES et MINISTÈRE DES RESSOURCES NATURELLES ET DES FORÊTS, Retombées économiques et fiscales du secteur minier québécois, Gouvernement du Québec, 2023.
5 Laura HANDAL, Le soutien à l’industrie minière : Quels bénéfices pour les contribuables ?, Institut de recherche et d’informations socioéconomiques, 2010, iris-recherche.qc.ca/wp-content/uploads/2021/03/Etude-Mines-web.pdf.
6 Les coûts sociaux et environnementaux de l’industrie, tels que la sous-représentation des femmes dans l’industrie, les souverainetés autochtones, ou les impacts importants de l’extraction sur les écosystèmes et la faune ne sont pas traités dans le cadre de cette recherche.
7 Étienne PARENT, « Québec injecte un milliard $ de plus pour l’exploitation des minéraux critiques et stratégiques », Radio-Canada, 26 mars 2026, ici.radio-canada.ca/nouvelle/2240638/fonds-mineraux-critiques-cote-nord.
8 MINISTÈRE DES RESSOURCES NATURELLES ET DES FORÊTS, Plan stratégique 2023-2027, juin 2023, p. 10, cdn-contenu.quebec.ca/cdn-contenu/adm/min/energie-
ressources-naturelles/publications-adm/plan-strategique/PL_strategique_2023-2027_MRNF.pdf, p. 10.
9 Samuel BÉDARD et Éric PINEAULT, « Accumulation at the point of extraction : understanding contemporary capitalist dynamics in large-scale extraction illustrated by iron ore mining in Northern Quebec », Studies in political economy, vol. 103, n° 3, 2022.
10 Clara DALLAIRE-FORTIER, « Unemployment ripple : the impact of mine closures in Canada, 1987 to 2020 », Resources policy, vol. 92, 2024 ; RADIO-CANADA, « Les travailleurs d’ArcelorMittal du Mont Wright votent contre le gel des salaires », 2 février 2016, ici.radio-canada.ca/nouvelle/762999/travailleurs-arcelormittal-fermont-metallos.
11 MINISTÈRE DES FINANCES ET DE L’ÉCONOMIE, Le régime d’impôt minier du Québec : document de consultation, Gouvernement du Québec, 2013, diffusion.mern.gouv.qc.ca/public/Biblio/Mono/2013/05/1128946.pdf, p. 29.
12 VÉRIFICATEUR GÉNÉRAL DU QUÉBEC, « Suivi d’une vérification de l’optimisation des ressources. Interventions gouvernementales dans le secteur minier, ministère des Ressources naturelles », chapitre 7 dans Rapport du Vérificateur général du Québec à l’Assemblée nationale pour l’année 2012-2013 : rapport du commissaire au développement durable, 2013.
13 VÉRIFICATEUR GÉNÉRAL DU QUÉBEC, Rapport du Vérificateur général du Québec à l’Assemblée nationale pour l’année 2008-2009 : Tome II, 2009, www.vgq.qc.ca/Fichiers/Publications/rapport-annuel/2008-2009-T2/fr_Rapport2008-2009-TII.pdf.
14 MINISTÈRE DES FINANCES, Budget 2010-2011 : des choix pour l’avenir. Plan d’action économique et budgétaire, Gouvernement du Québec, 2010.
15 L’approche « mine par mine » garantit que les pertes subies par une mine en exploitation ne peuvent pas réduire les profits générés par une autre mine du même exploitant.
16 L’allocation pour amortissement permet aux sociétés de déduire de leur profit annuel le coût d’acquisition des chemins, bâtiments, matériel et biens de service utilisés dans l’exploitation minière. En passant de 100 à 30 %, ce coût ne peut plus être déduit en totalité dès la première année, mais doit être étalé sur plusieurs années, reflétant mieux la durée de vie utile des biens.
17 VÉRIFICATEUR GÉNÉRAL DU QUÉBEC, 2013, op. cit.
18 MINISTÈRE DES FINANCES ET DE L’ÉCONOMIE, op. cit.
19 GOUVERNEMENT DU QUÉBEC, Loi modifiant la Loi sur les mines, L.Q. 2013, c. 32, art. 51 ; « Les minières devront garantir 100 % de la restauration des sites », Radio-Canada, 7 février 2013, ici.radio-canada.ca/nouvelle/599343/mines-restauration-sites.
20 QUÉBEC, Loi modifiant la Loi sur les mines et d’autres dispositions, L.Q. 2024, c. 36.
21 Martin SIMARD, « L’industrie minière au Québec : situations, tendances et enjeux », Études canadiennes, vol. 85, 2018.
22 Laura HANDAL, op. cit.
23 « Tarifs et indexation des droits liés à l’exploitation minière », Gouvernement du Québec, en ligne, www.quebec.ca/agriculture-environnement-et-ressources-naturelles/mines/realiser-projet-minier/titres/titres-exploitation-miniere/tarification-indexation (consulté le 8 octobre 2026).
24 Ilenia Gaia ROMANI et Roderick EGGERT, « From ores to outcomes : lessons for economists from science and engineering in the critical minerals scramble », Oxford Review of Economic Policy, vol. 42, no 1, 2026. Pour un point de vue environnemental de la diminution du taux de minerais des gisements, voir Celia IZOARD, La ruée minière au XXIe siècle. Enquête sur les métaux à l’ère de la transition, Édition du Seuil, 2024.
25 Clara DALLAIRE-FORTIER, « Shaped by boom-and-bust : a history of Canadian mining industry since 1859 », New Political Economy, vol. 30, no 1, 2025, p. 5.
26 STATISTIQUE CANADA, Éléments du bilan financier et des statistiques fiscales des entreprises, avec certains ratios financiers, pour les branches d’activités non financières, www.150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=3310050001
27 Le Journal de Montréal avait accompli en 2022 un tel portrait, sans toutefois identifier le lieu d’origine des actionnaires. Voir Sylvain LAROCQUE, « 20 des 22 mines du Québec appartiennent à des étrangers », Journal de Montréal, 28 mai 2022, www.journaldemontreal.com/2022/05/28/cartes-20-des-22-mines-du-quebec-appartiennent-a-des-etrangers.
28 VÉRIFICATEUR GÉNÉRAL DU QUÉBEC, « Minéraux critiques et stratégiques : développement responsable », chapitre 4 dans Rapport du Vérificateur général du Québec à l’Assemblée nationale pour l’année 2025-2026 : Rapport de la commissaire au développement durable, mai 2026, p. 108-159, quebecmeilleuremine.org/wp-content/uploads/2026/05/2026-05-07-RPT_CDD.pdf.
Photo: Gord McKenna, CC BY-NC 2.0 (Flickr). Modifiée par l'IRIS.
Faits saillants
- L’industrie minière québécoise est engagée dans une phase d’expansion, ce qui se traduit par une croissance des investissements miniers. Entre 2021 et 2024 seule-
- ment, les sommes injectées dans l’exploration de gisements de minéraux critiques et stratégiques (MCS) ont été multipliées par cinq.
- Entre 2012 et 2022, les emplois directs et indirects du secteur minier au Québec ont diminué de 19 %, malgré une hausse de 36 % de la valeur brute des minéraux extraits sur la même période.
- Entre le début du cycle d’expansion minière en 2019 et l’année la plus récente disponible, soit 2021, la quantité d’emplois générés dans l’industrie par million de dollars de fonds publics provinciaux investis a chuté de 26 %.
- Entre 2012 et 2021, la part du revenu brut versée en salaires par les sociétés minières du Québec a chuté de 57 %.